[카테고리:] 캐나다 금융 생존기

캐나다에서 살며 부딪히는 돈 문제 — 계좌, 세금, 환전, 수수료를 직접 겪은 대로 정리합니다.

  • NOA에 찍힌 숫자를 몰랐다 — TFSA·RRSP, 그리고 아이들 RESP

    세금 신고를 하고 나면 CRA에서 NOA라는 서류가 온다. Notice of Assessment. 신고가 이렇게 처리됐다는 통지서인데, 거기에 TFSA와 RRSP 한도 숫자가 찍혀서 온다.

    처음 그걸 봤을 때 나는 그 숫자가 뭔지 몰랐다. 솔직히 말하면, 내가 받을 돈이 남아 있는 건가 싶었다. 그 정도로 몰랐다.

    궁금해서 GPT와 대화를 시작했다. 물어보고, 또 물어보고. 그러다 어느 순간 머리를 한 대 맞은 것 같았다. 그 숫자는 받을 돈이 아니라, 세금 없이 굴릴 수 있는 공간이었다. TFSA는 한도 안에서는 수익에 세금을 안 매기고, 그 한도는 매년 늘어난다. RRSP도 비슷하게 공간이 쌓인다. 정부가 시민한테 주는 혜택인데, 나는 그 공간을 몇 년째 비워두고 있었던 거다.

    캐나다에 사는 한국 분들 중에도 이걸 모르는 분이 많다. 나도 그중 하나였다. 계좌를 연 건 그 대화가 끝난 뒤였다.

    아이들 교육 계좌는 둘인데, 굴리는 법이 다르다

    RESP는 아이 교육 자금을 모으는 계좌다. 우리 집은 아이가 둘이라 계좌도 둘인데, 신기하게도 굴리는 방식이 정반대다.

    큰아이 계좌는 웰스심플이 알아서 굴려주는 매니지드 포트폴리오에 넣어뒀다. 위험도를 가장 높게 맞춘 Classic 포트폴리오다. 직접 굴리고 싶은 마음이 없진 않은데, 바꾸는 게 생각보다 쉽지가 않다. 그런데 수익률이 30% 가까이 나고 있으니, 굳이 건드릴 이유도 없어졌다. 잘 굴러가는 차에 올라타 있는 기분으로 그냥 두고 있다.
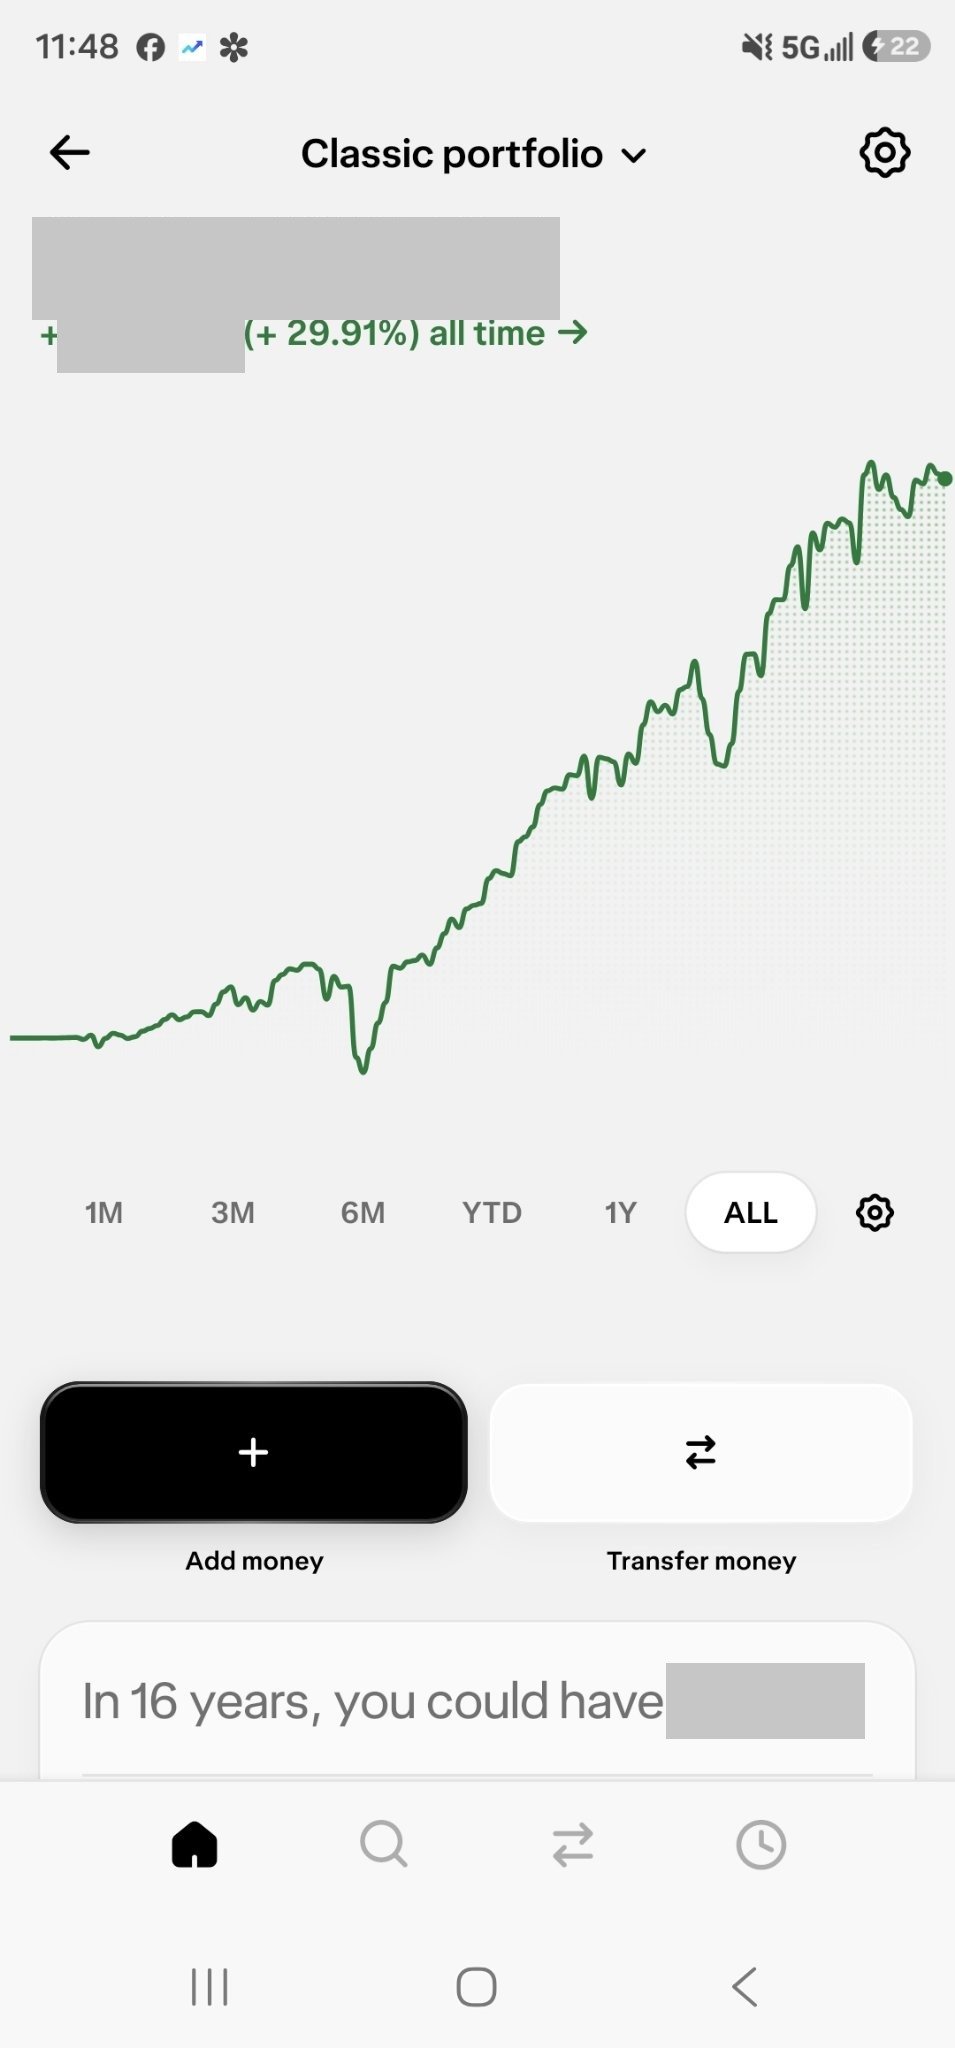
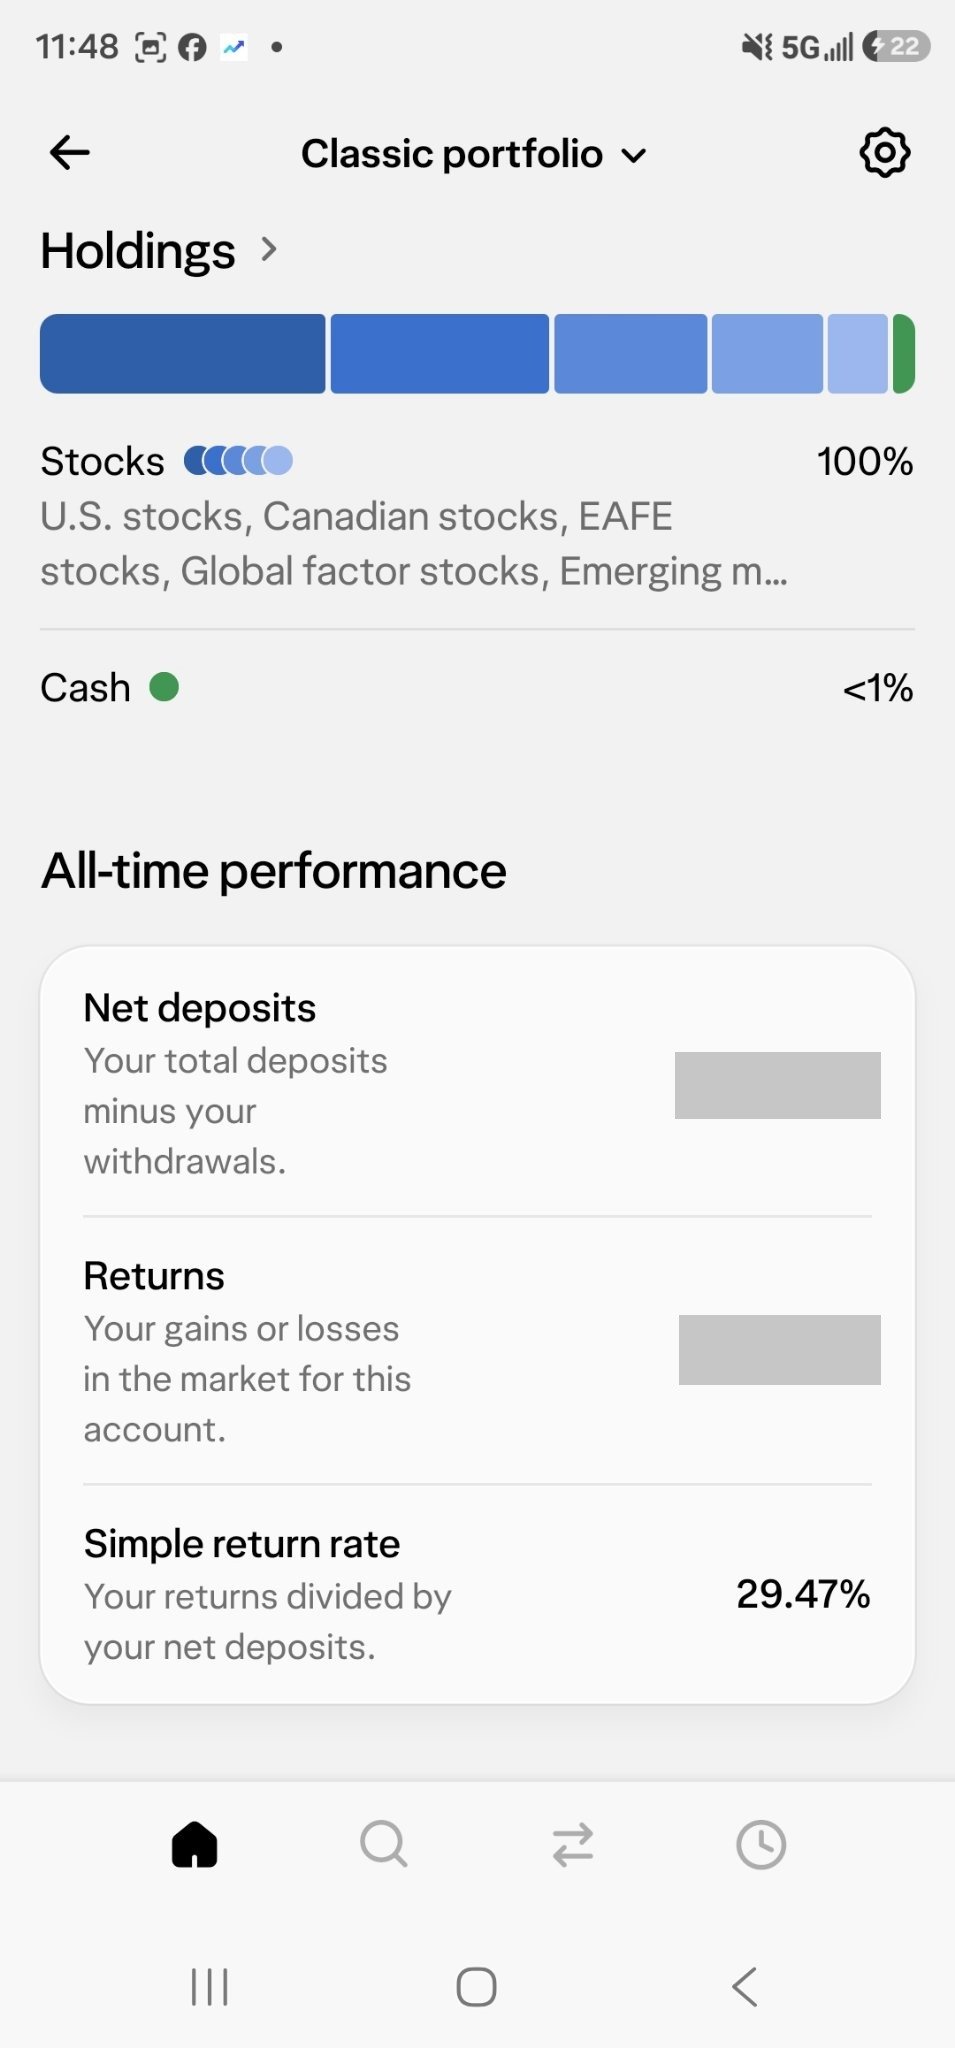
    큰아이 RESP Classic 포트폴리오
    큰아이 RESP 수익률

    둘째 계좌는 내가 직접 굴린다. 구글과 QQQ를 중심으로 샀다. 이렇게 나눈 데는 이유가 있다. 내 자산 등급이 높다 보니 직접 운용해도 수수료 부담이 거의 없다. 맡기면 나가는 운용 수수료를 아끼는 셈이다. 그리고 나는 빅테크, 그중에서도 구글이 장기적으로 시장 평균을 이길 거라고 믿는다. 믿음이 있으니 직접 들고 가는 것도 어렵지 않다.

    한 집에서 한 계좌는 맡기고 한 계좌는 직접 굴리는, 이상한 조합이 됐다. 몇 년 지나면 어느 쪽이 나았는지 숫자가 말해줄 거다. 그 비교도 이 블로그에 쓸 생각이다.

    어머니 세금 신고를 내가 해봤다

    내 건 가게 회계사에게 맡긴다. 사업이 얽혀 있으면 서류가 복잡해서, 그쪽이 속 편하다. 그런데 어머니 신고는 웰스심플 Tax로 내가 직접 해봤다.

    어머니도 웰스심플을 쓰신다. 신고를 해보니 정보가 자동으로 정리돼서 들어오고, CRA와 연동되니 입력할 게 별로 없었다. 세금 신고라는 게 원래 서류 앞에서 한숨부터 나오는 일인데, 이건 생각보다 조용히 끝났다. 어머니도 문제없이 쓰고 계신다.

    우리 집 돈은 웰스심플 안에서 돈다

    아내도 웰스심플을 쓴다. 그래서 가족 생활비는 웰스심플 안에서 보낸다. 앱에 친구에게 보내고 요청하는 송금 기능이 있는데, 그걸로 생활비를 주고받는다. 은행 앱을 따로 열 일이 줄었다.

    돌아보면 이렇다. 수수료가 싫어서 연 계좌 하나가, 어느새 투자와 교육 자금, 세금 신고와 가족 생활비까지 들어와 있다. 은행에는 모기지 하나만 남았다. 이별이라기보다, 생활의 중심이 옮겨간 쪽에 가깝다.

    다음 글에서는 이 계좌들로 실제로 사고팔아온 기록, 그러니까 내 투자 이야기를 시작하려고 한다.

    이 글은 개인의 사용 경험이며 특정 금융상품 가입이나 투자를 권유하지 않습니다.
  • 캐나다 은행 수수료를 끊고 웰스심플로 이사한 이유

    캐나다 은행 수수료를 끊고 웰스심플로 이사한 이유

    캐나다에서 처음 주식을 사려고 했을 때, 나는 은행밖에 몰랐다. 은행 증권 계좌로 한 주 사면 수수료, 팔면 또 수수료. 몇 번 거래하고 나니 배보다 배꼽이 더 크다는 생각이 들었다. 이건 아니다 싶었다.

    그러다 웰스심플을 알게 됐다. 2021년 2월의 일이다. 계정을 열고 이메일 인증을 하던 메일이 아직 메일함에 남아 있다. 매매 수수료가 0원. 이유는 그거면 충분했다.

    여기에 솔직히 하나 더 얹으면, 디자인이 마음에 들었다. 수수료와 조건을 대놓고 보여주는 방식이 투명해 보였고, 앱이 직관적이었다. 은행 앱이 답답했던 사람이라면 이 차이는 매일 느껴진다.

    첫 매수는 로망으로 샀다

    2021년 3월 8일, 내 첫 종목은 스타벅스였다. 15주를 사고, 다음 날 20주를 더 샀다. 이틀 연속 산 걸 보면 마음이 얼마나 갔는지 알 수 있다.

    커피 일을 하는 사람에게 스타벅스는 그냥 주식이 아니었다. 동경의 대상이었고, 언젠가 저런 브랜드를 만들고 싶다는 로망이 있었다. 그래서 첫 매수는 분석이 아니라 로망으로 했다.

    그달에는 내가 매일 쓰는 것들도 샀다. 가게에서 쓰는 결제 단말기 회사 스퀘어(지금의 블록), 애플, 그리고 쿠팡까지. 내 나름의 철학은 단순했다. “내가 쓰고, 내가 동경하는 걸 산다.”

    결과부터 말하면, 돈은 못 벌었다. 스퀘어는 변동성이 어찌나 큰지 사자마자 크게 떨어졌고, 나중에 산 리비안은 손실을 봤다. 주식을 잘 모르던 시절, 이른바 주린이의 수업료였다.

    그래도 계좌를 닫지 않은 건 수수료 덕분이다. 사고팔 때마다 돈이 안 나가니, 소액으로 부딪히고 배우는 비용이 싸게 먹혔다.

    은행과 뭐가 달랐나

    수수료 말고도 다른 게 있었다. 돈을 넣어두면 이자가 붙었다. 체킹 계좌에 돈을 넣어두면 한국의 CMA처럼 굴러갔다. 처음엔 2% 안팎이었는데, 금리가 치솟던 시기엔 5%까지 받아봤다. 지금은 2%대로 내려왔지만, 이자가 사실상 0%인 일반 은행 체킹과 놓고 보면 여전히 다른 세계다.

    카드도 달랐다. 체킹 계좌에 연동된 마스터카드가 오는데, 있는 돈만큼만 쓰는 직불 같은 개념이다. 그런데 쓸 때마다 1% 캐시백을 준다. 포인트가 아니라 현금이라, 투자를 하든 꺼내 쓰든 내 마음이다. 지금은 비자 신용카드도 나왔는데, 역시 캐시백 방식이다.

    등급이 목표가 됐다

    쓰다 보니 등급이라는 게 눈에 들어왔다. 웰스심플은 자산 10만 달러를 넘으면 프리미엄, 50만 달러를 넘으면 제너레이션이라는 등급을 준다. 등급이 오르면 미국 달러 계좌와 환전 비용, 이자율, 상담 우선 라인 같은 서비스가 달라진다.

    이게 생각보다 사람을 움직인다. 계단이 눈앞에 보이니까 “다음 등급까지 모아보자”는 목표의식이 생긴다. 지금 나는 제너레이션 등급인데, 상담이 필요할 때 우선 라인이 있어서 대기로 불편했던 적은 한 번도 없다. 오히려 고마운 마음이 크다.

    그래서 주거래까지 옮겼다

    가게 일을 하면 카드 매출이 매일 들어온다. 웰스심플에는 입금이 찍히면 이자를 더 주는 프로그램이 있는데, 그걸 보고 결국 주거래 계좌까지 옮겼다. 사업자 계좌도 웰스심플로 다 옮겼다. 지갑이 아니라 계좌가 일을 하게 된 셈이다.

    솔직히 아쉬운 점

    현금 입금이 안 된다. 현금을 넣으려면 은행 계좌를 한 번 거쳐야 한다. 모기지도 아직 은행에 있어서, 내 경우 완전한 이별이 아니라 병행 중이다. 지점이 없는 것도 누군가에게는 단점일 것이다. 내 경우엔 이 두 가지 말고는 불편한 게 없다.

    캐나다에 살면서 소셜 인슈런스 번호가 있다면, 주식을 안 하더라도 체킹과 세이빙 계좌만 열어둬도 도움이 된다. 은행처럼 매달 가져가는 비용이 없기 때문이다.

    다음 글에서는 TFSA와 RRSP, 그리고 아이들 교육 계좌 RESP 이야기를 하려고 한다. 캐나다에 사는 한국 분들이 의외로 모르고 지나치는, 정부가 주는 가장 큰 혜택이다.

    이 글은 개인의 사용 경험이며 특정 금융상품 가입이나 투자를 권유하지 않습니다.