세금 신고를 하고 나면 CRA에서 NOA라는 서류가 온다. Notice of Assessment. 신고가 이렇게 처리됐다는 통지서인데, 거기에 TFSA와 RRSP 한도 숫자가 찍혀서 온다.
처음 그걸 봤을 때 나는 그 숫자가 뭔지 몰랐다. 솔직히 말하면, 내가 받을 돈이 남아 있는 건가 싶었다. 그 정도로 몰랐다.
궁금해서 GPT와 대화를 시작했다. 물어보고, 또 물어보고. 그러다 어느 순간 머리를 한 대 맞은 것 같았다. 그 숫자는 받을 돈이 아니라, 세금 없이 굴릴 수 있는 공간이었다. TFSA는 한도 안에서는 수익에 세금을 안 매기고, 그 한도는 매년 늘어난다. RRSP도 비슷하게 공간이 쌓인다. 정부가 시민한테 주는 혜택인데, 나는 그 공간을 몇 년째 비워두고 있었던 거다.
캐나다에 사는 한국 분들 중에도 이걸 모르는 분이 많다. 나도 그중 하나였다. 계좌를 연 건 그 대화가 끝난 뒤였다.
아이들 교육 계좌는 둘인데, 굴리는 법이 다르다
RESP는 아이 교육 자금을 모으는 계좌다. 우리 집은 아이가 둘이라 계좌도 둘인데, 신기하게도 굴리는 방식이 정반대다.
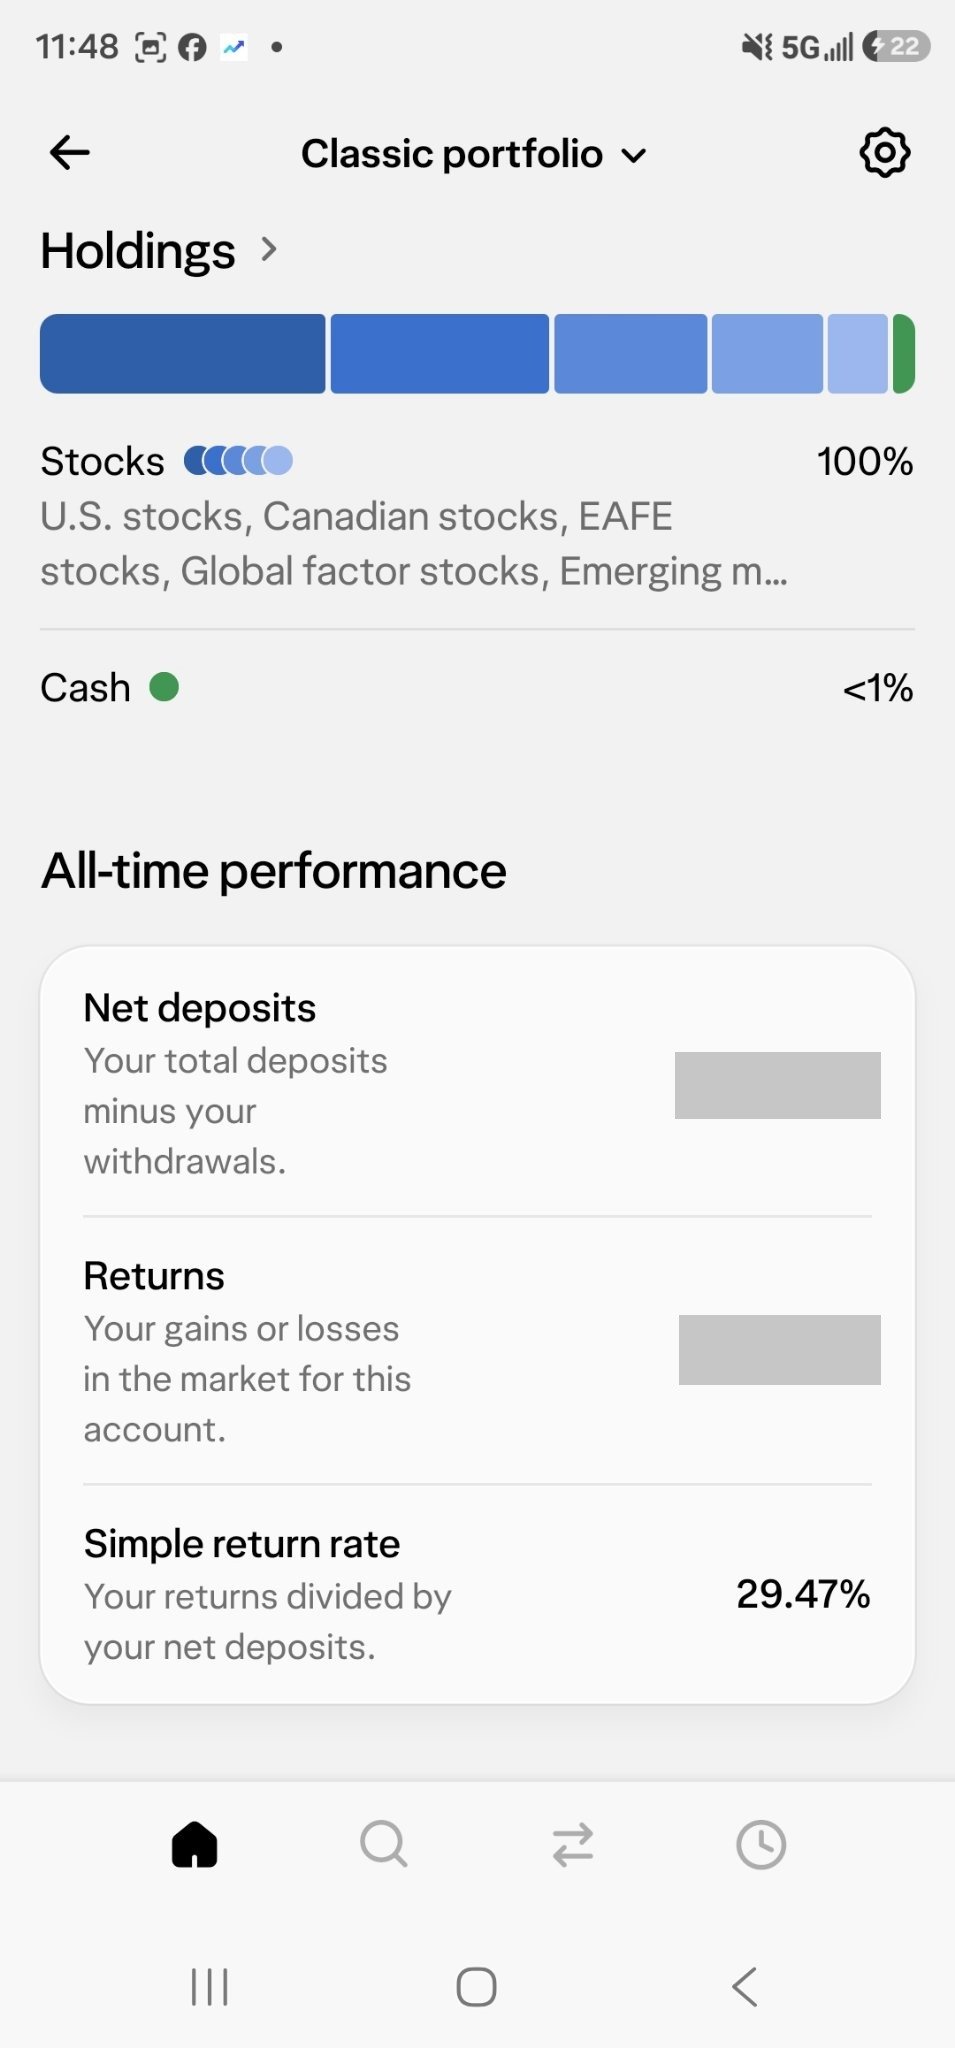
큰아이 계좌는 웰스심플이 알아서 굴려주는 매니지드 포트폴리오에 넣어뒀다. 위험도를 가장 높게 맞춘 Classic 포트폴리오다. 직접 굴리고 싶은 마음이 없진 않은데, 바꾸는 게 생각보다 쉽지가 않다. 그런데 수익률이 30% 가까이 나고 있으니, 굳이 건드릴 이유도 없어졌다. 잘 굴러가는 차에 올라타 있는 기분으로 그냥 두고 있다.
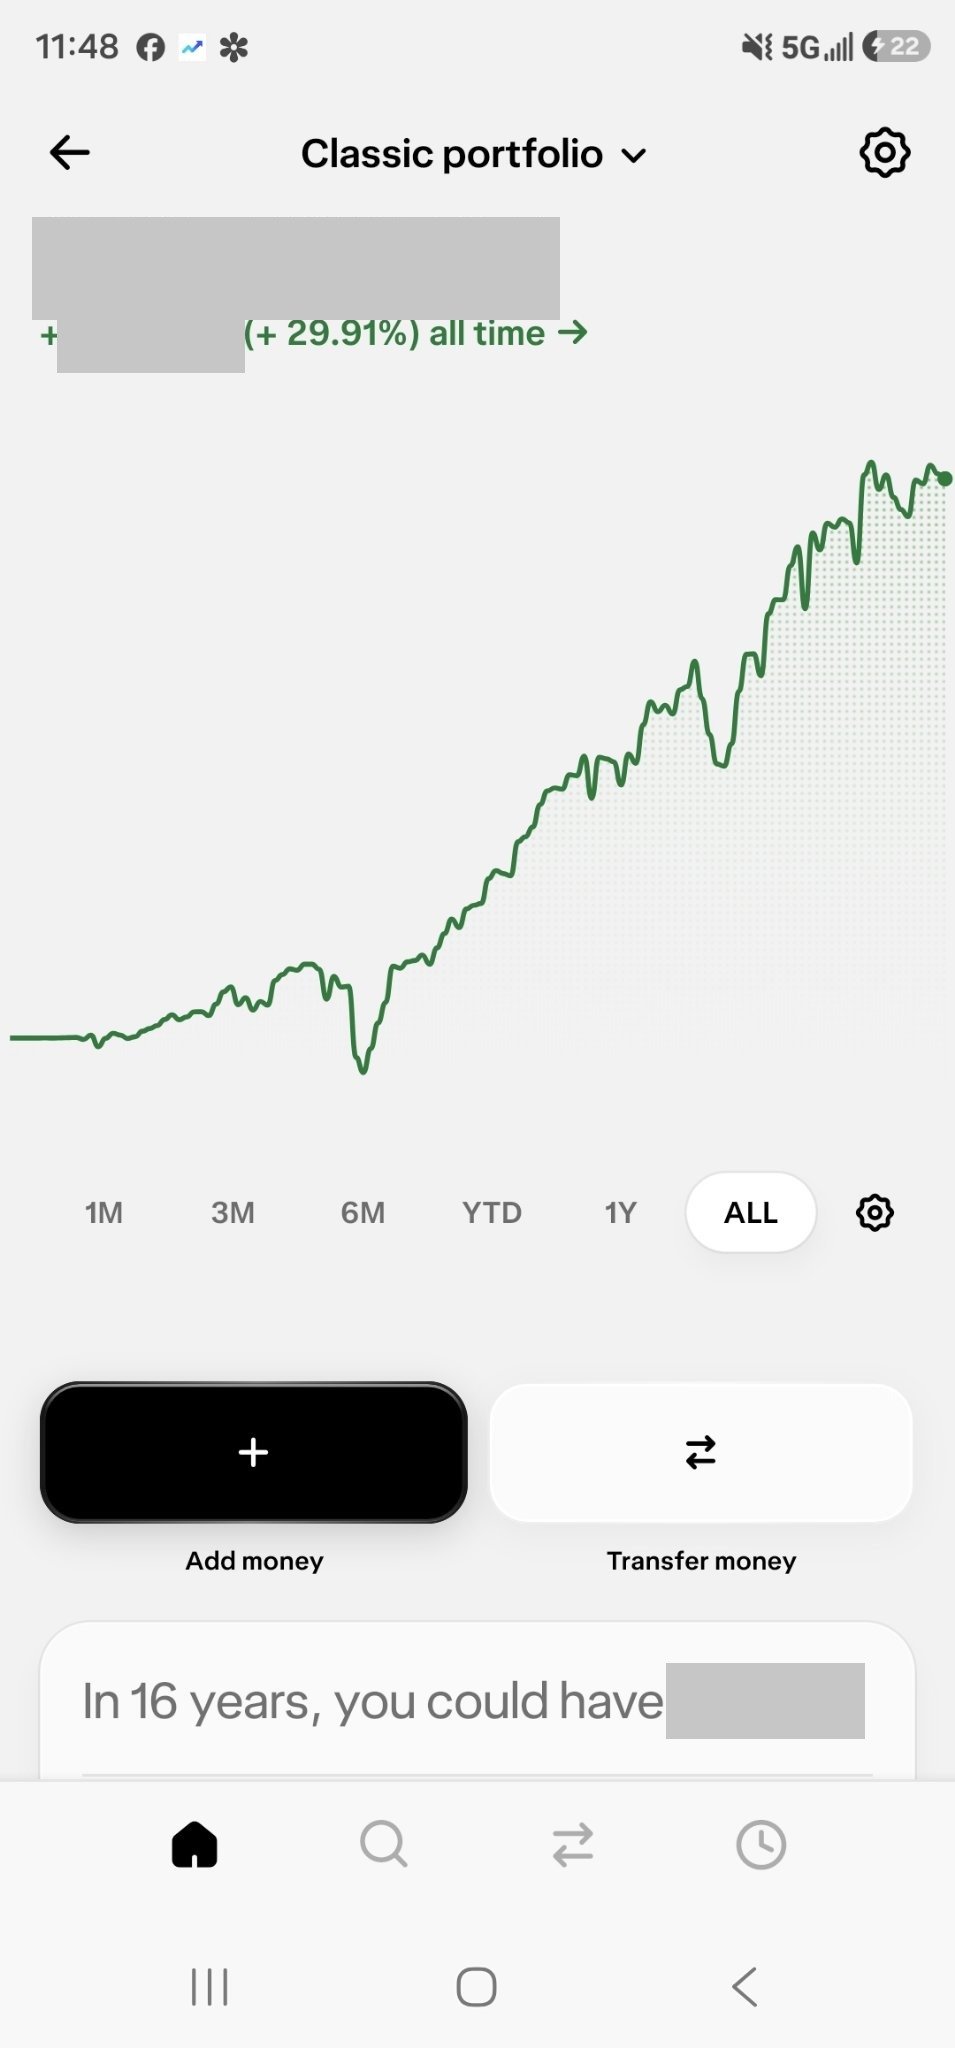
둘째 계좌는 내가 직접 굴린다. 구글과 QQQ를 중심으로 샀다. 이렇게 나눈 데는 이유가 있다. 내 자산 등급이 높다 보니 직접 운용해도 수수료 부담이 거의 없다. 맡기면 나가는 운용 수수료를 아끼는 셈이다. 그리고 나는 빅테크, 그중에서도 구글이 장기적으로 시장 평균을 이길 거라고 믿는다. 믿음이 있으니 직접 들고 가는 것도 어렵지 않다.
한 집에서 한 계좌는 맡기고 한 계좌는 직접 굴리는, 이상한 조합이 됐다. 몇 년 지나면 어느 쪽이 나았는지 숫자가 말해줄 거다. 그 비교도 이 블로그에 쓸 생각이다.
어머니 세금 신고를 내가 해봤다
내 건 가게 회계사에게 맡긴다. 사업이 얽혀 있으면 서류가 복잡해서, 그쪽이 속 편하다. 그런데 어머니 신고는 웰스심플 Tax로 내가 직접 해봤다.
어머니도 웰스심플을 쓰신다. 신고를 해보니 정보가 자동으로 정리돼서 들어오고, CRA와 연동되니 입력할 게 별로 없었다. 세금 신고라는 게 원래 서류 앞에서 한숨부터 나오는 일인데, 이건 생각보다 조용히 끝났다. 어머니도 문제없이 쓰고 계신다.
우리 집 돈은 웰스심플 안에서 돈다
아내도 웰스심플을 쓴다. 그래서 가족 생활비는 웰스심플 안에서 보낸다. 앱에 친구에게 보내고 요청하는 송금 기능이 있는데, 그걸로 생활비를 주고받는다. 은행 앱을 따로 열 일이 줄었다.
돌아보면 이렇다. 수수료가 싫어서 연 계좌 하나가, 어느새 투자와 교육 자금, 세금 신고와 가족 생활비까지 들어와 있다. 은행에는 모기지 하나만 남았다. 이별이라기보다, 생활의 중심이 옮겨간 쪽에 가깝다.
다음 글에서는 이 계좌들로 실제로 사고팔아온 기록, 그러니까 내 투자 이야기를 시작하려고 한다.
이 글은 개인의 사용 경험이며 특정 금융상품 가입이나 투자를 권유하지 않습니다.
답글 남기기