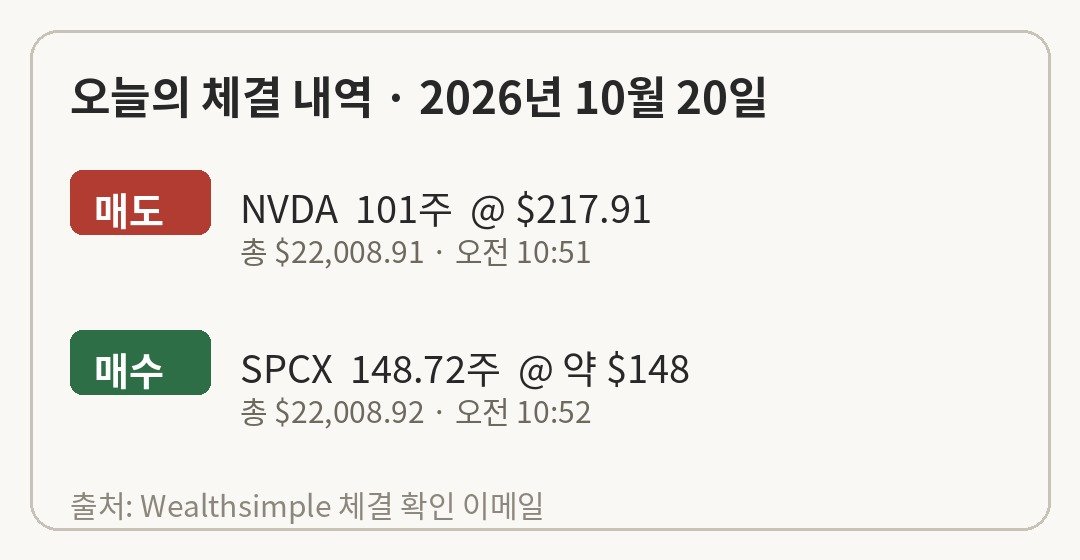
오늘 오전, 장이 한창일 때 자리를 하나 바꿨다. 엔비디아 101주를 주당 217.91달러에 팔아 22,008.91달러를 회수했고, 1분 뒤 그 돈 그대로 스페이스X(SPCX) 148.72주를 샀다. 매수 금액이 22,008.92달러. 1센트 차이다. 새 돈을 넣은 게 아니라, 앉아 있던 자리를 옮긴 것이다. 그리고 오늘은 스페이스X의 실적 발표일이다.
엔비디아를 파는 게 아니다
먼저 분명히 해 두자. 엔비디아에 대한 내 생각은 변한 게 없다. AI의 대장주이고, 엔비디아가 없으면 지금의 AI 자체가 없다고 본다. 최종적으로는 8조, 10조 달러짜리 회사가 될 거라고 생각한다.
그런데 5조 달러는 무겁다
문제는 전망이 아니라 무게다. 시가총액이 5조 달러를 넘긴 회사는 움직임이 둔하다. 좋은 뉴스가 나와도 주가는 예전처럼 튀지 않는다. 반면 스페이스X는 시총이 약 2조 달러다. 엔비디아와 비교하면 상대적으로 가볍다.
스페이스X에 건 것
물론 리스크는 분명하다. 아직 순손실을 내는 회사다. 흑자는 스타링크 부문뿐이고, 로켓과 AI 부문은 돈을 태운다. 데이터 센터를 짓느라 지출도 크다. 다만 손실 폭은 빠르게 줄고 있고, 실적이 흑자로 돌아서는 순간 시장은 이 회사의 값을 다시 매길 것이다. 그리고 오늘 밤 실적이 어떻게 나오든, 이 주식은 엔비디아보다 크게 움직일 자리다. 솔직히 말하면 그 변동성을 느끼려고 샀다. 다만 단타는 아니다. 이건 길게 가져갈 자리다. 내 계산은 이렇다. 엔비디아가 여기서 두 배가 되는 동안, 스페이스X는 두세 배를 봐야 한다.
여기에 하나 더, 로드스터 시연
지난 10월 15일, 테슬라가 텍사스의 스페이스X 시험장에서 신형 로드스터를 시연했다. 차를 띄우고 뒤집는 장면을 만든 건 스페이스X가 개발한 압축공기 추진 시스템이다. 연료를 태우는 로켓은 아니지만, 자동차 회사의 무대에 로켓 회사의 기술이 올라가는 그림 자체가 이 회사들의 서사다. 실적 숫자를 당장 바꾸는 재료는 아니어도, 길게 보는 관점에서는 분명한 플러스다.
오늘 밤 관전 포인트
시장 예상은 매출 약 129억 달러, 주당순이익 0.14달러다. 핵심은 스타링크다. 지난 분기 스타링크 매출은 전년 대비 66% 늘었고 가입자는 1,200만 명을 넘었지만, 가입자 한 명당 매출은 85달러에서 66달러로 떨어지는 중이다. 그 하락이 멈췄는지가 오늘 밤의 승부처다. 지난 첫 실적 때는 당일 9.4% 올랐다가 다음 날 13.6%가 빠졌다. 옵션 시장은 이번에도 ±7% 안팎의 움직임을 가격에 넣어 뒀다.
결과는 내일 아침에 알게 된다. 어느 쪽으로 움직이든, 이건 기록으로 남긴다. 참고로 내 투자의 기준 자산은 여전히 비트코인이고, 오늘 거래는 주식 바구니 안에서의 회전일 뿐이다.
이 글은 개인의 투자 기록이며, 특정 종목에 대한 매수·매도 권유가 아닙니다.